最新消息
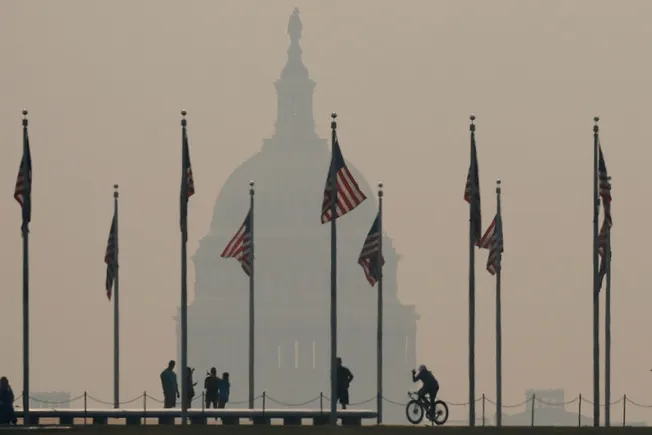
2026年,可持续领导者与高管正应对日益极化的政治环境,ESG议题受到更多审视。特朗普政府退出巴黎协定、暂停风电开发、冻结拜登时代气候资金,并签署行政令打击州级气候政策。企业一方面低调处理脱碳目标,另一方面需应对国内外日益增加的气候披露要求。ESG Dive汇集专家观点,梳理年度关键趋势。
经过多年在气候风险披露上趋向共识的进展后,2026年企业面对的全球监管环境在复杂性和范围上均有所扩大。美国和欧盟的监管机构去年采取的措施使双方在该议题上渐行渐远,导致区域碎片化加剧。然而,今年将有更多司法管辖区实施气候披露法规,要求企业具备具体的数据治理流程。尽管部分企业减少宣传其可持续发展工作,但据Domini Impact Investments CEO Carole Laible观察,企业气候披露并未因此减弱。
温室气体核算体系(GHG Protocol)近期就范围二指南修订公开征求意见,拟要求可再生能源采购按小时匹配并收紧地理边界。该提案虽旨在提升核算精度,但可能瓦解自愿清洁能源市场,抑制企业需求,拖慢美国风能和太阳能项目开发。
“ESG”自2004年联合国报告提出以来,已从风险管理框架演变为高度政治化的术语。在当前联邦政府压力下,企业普遍减少使用该词,但专家指出,多数公司并未放弃可持续发展承诺,而是调整沟通方式,将目标与商业战略挂钩。数据显示,2024年标普100指数公司中仅25%在年度报告使用“ESG”,较2023年的40%显著下降。与此同时,埃森哲报告显示,全球2000强企业中41%已设定全价值链净零目标,较2024年的27%有所上升。
美国太阳能装机增长迅速,2024年新增电力84%来自太阳能和储能,但安装集中于高收入社区。低收入家庭碳抵消潜力高14.7%,安装量却少47%。尽管联邦资金缩减,加州、马萨诸塞等州仍推出补贴和社区太阳能项目,结合GeoAI等工具,有望实现更公平的能源转型。
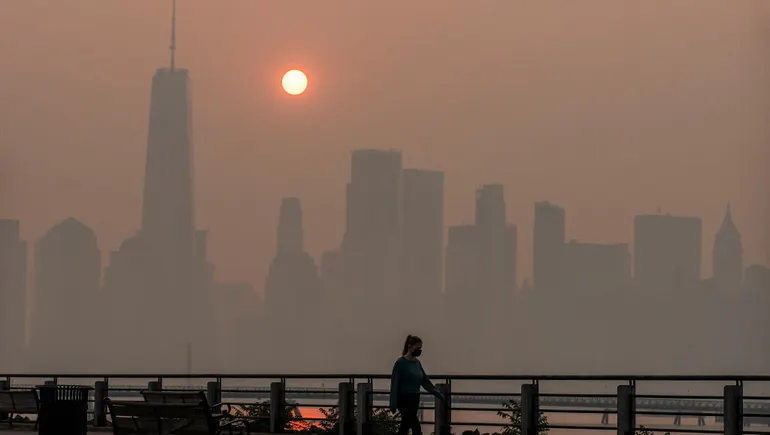
2025年,美国联邦政府推动ESG相关法规松绑,欧盟简化可持续披露规则,加州气候披露法面临司法挑战。进入2026年,企业需应对监管格局变化,同时绿色经济持续增长,企业沟通策略转向谨慎。本文梳理四大关键趋势。
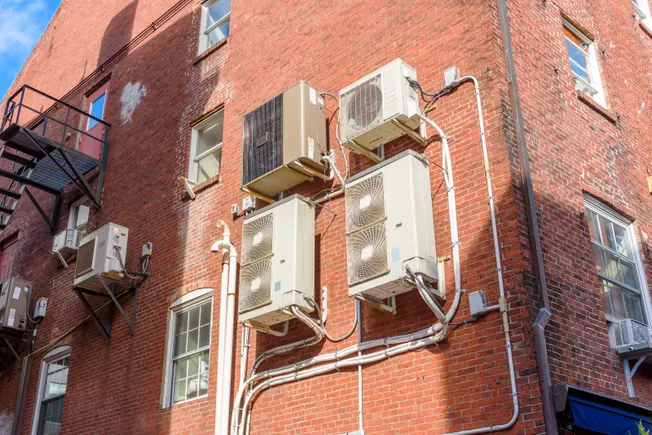
随着建筑电气化推进,电网冬季峰值压力上升,混合供暖(空气源热泵+燃气炉)成为兼顾脱碳与可靠性的选项。然而,其长期角色取决于监管激励、成本回收机制及数据可用性。文章指出,若设计不当,混合供暖可能加速燃气基础设施的搁浅,而非平稳过渡。
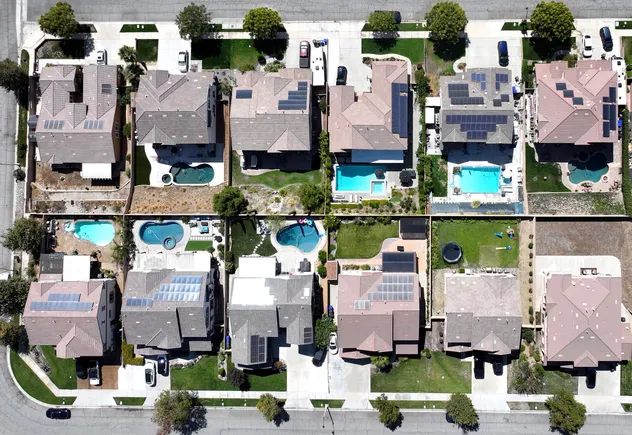
随着联邦清洁能源激励与可再生能源项目遭遇前所未有的倒退,州立法机构已成为清洁能源部署的最后防线。自动化许可法案若设计不当,可能固化官僚僵局并抑制创新。关键在于采用技术中立标准而非指定特定平台。加州SB379强制使用SolarAPP+的案例警示了指定技术的风险,而得州与佛州则选择技术无关的立法路径。各州需立即通过技术中立的自动化许可法案,以促进竞争、降低成本并加速清洁能源转型。
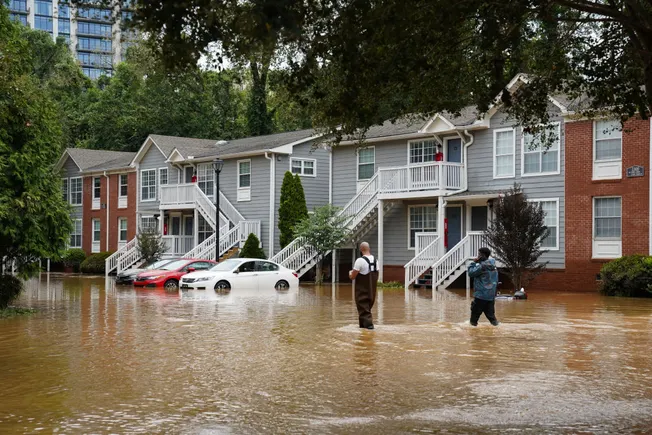
过去十年,ESG考量在商业地产开发中日益普及。对于多户住宅开发商和投资者而言,ESG不仅是绿色建筑认证的延伸,更成为投资评估的重要标准。本文由Buchalter律师事务所的两位专家撰写,剖析了ESG的三大维度,并着重指出保险成本与覆盖范围、环境污染责任以及业务中断风险等关键议题,建议业主和投资者通过严谨的环境尽职调查、适当的保险安排和韧性投资来保护资产价值。
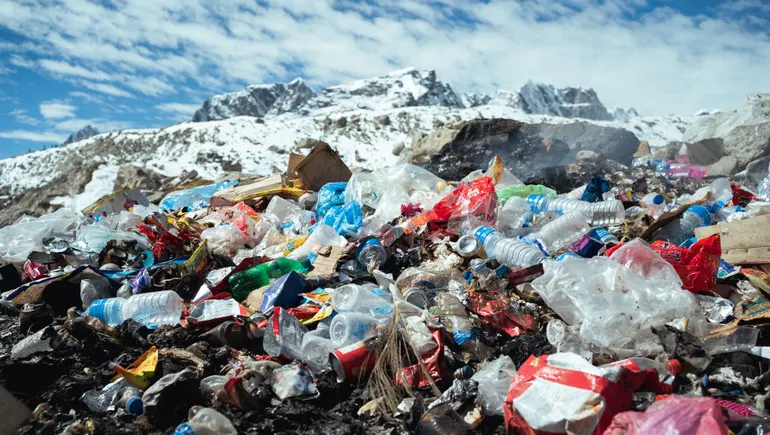
全球每年有超过10亿吨食物被浪费,占全球温室气体排放的10%。Elopak CEO Thomas Körmendi 认为,包装——尤其是无菌和新鲜包装技术——是应对这一挑战的关键防线。文章结合联合国、世界银行等数据,分析了食品浪费的地域差异、塑料污染的困境,以及纸基包装在减排方面的潜力。