最新消息
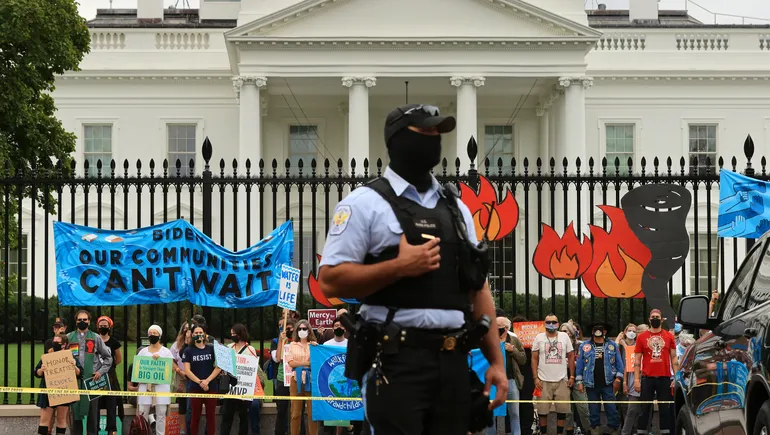
随着拜登政府推进2050年净零排放目标并部署高达1.6万亿美元的气候与基础设施资金,能源项目许可改革的努力正引发气候与环保正义倡导者之间的紧张关系。改革支持者主张简化流程以加速可再生能源部署,而反对者担忧改革可能削弱《国家环境政策法》并损害受污染影响社区的权益。本文分析双方论点、近期政策动态及社区参与问题。
面对全球600项ESG标准及日益增长的披露要求,CFO可借鉴SOX合规经验:将报告视为超越合规的战略机遇,容忍初始数据缺陷并持续改进,以及投资CPM等数字化工具以高效管理ESG数据。
随着全球气候治理加速,美国证券交易委员会于2024年3月6日通过气候相关信息披露最终规则。在此背景下,私募股权基金面临独特的投资机遇:投资绿色企业既能回应环境与社会诉求,也能创造可观回报。本文从五个角度论证私募股权为何应优先配置绿色资产,并指出这一策略兼具道德必要性与长期价值创造逻辑。
电力买家已成为清洁能源部署的重要力量,但现行范围二排放核算规则存在三大根本缺陷:无法准确衡量购电排放、忽视稳定碳-free电力与灵活资源的价值、未优先估算实际减排。文章提出四项改进建议,并强调引入归因与结果双重指标的必要性。
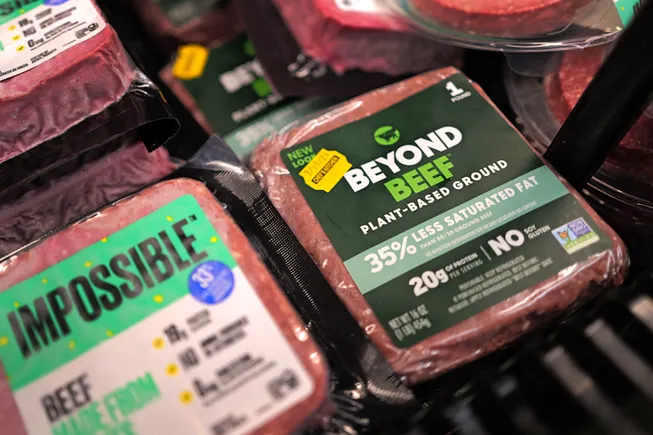
植物基肉类巨头Impossible Foods和Beyond Meat以可持续性为核心营销策略,但其基于自我委托的生命周期评估(LCA)数据正受到科学家和投资者的质疑。专家指出,这些研究缺乏独立验证,未充分考虑大豆等原料采购的排放影响,且供应链可追溯性不足,可能掩盖与森林砍伐相关的环境风险。
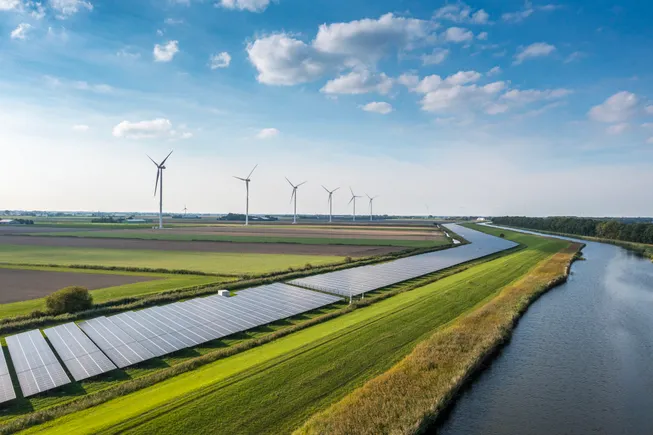
随着第54个地球日临近,气候危机紧迫性凸显。文章指出,公用事业公司应抓住《通胀削减法案》带来的投资机遇,制定与1.5°C路径一致的脱碳战略,积极支持输电建设,并确保能源转型的公平性。
极端天气后,共和党人常将电网可靠性问题归咎于可再生能源,但密歇根大学、芝加哥大学、宾夕法尼亚大学等学者联合发布白皮书指出,真正症结在于电网治理体系过时、碎片化,且受传统化石能源利益集团影响。文章分析了治理层面两大挑战:监管目标割裂与私营机构主导决策,并提出改革建议,包括加强公共代表、强化FERC协调职能等。
美国证券交易委员会(SEC)近期以3比2的投票通过气候披露规则,标志着监管机构正式将气候风险纳入财务风险的评估框架。规则要求大型加速申报人自2027年起披露实质性范围一和范围二排放,并自2026年起在经审计财报中报告极端天气相关成本。范围三排放要求被剔除,但全球其他监管框架(如CSRD、ISSB)仍要求此类披露。分析人士指出,尽管规则存在模糊性,全球气候信息披露的监管趋势已不可逆转。
美国多州正推进低碳燃料标准立法,若更多州效仿加州模式,将显著提振垃圾填埋气等来源的沼气产业,吸引废弃物巨头和石油公司加大投资。